 Economie
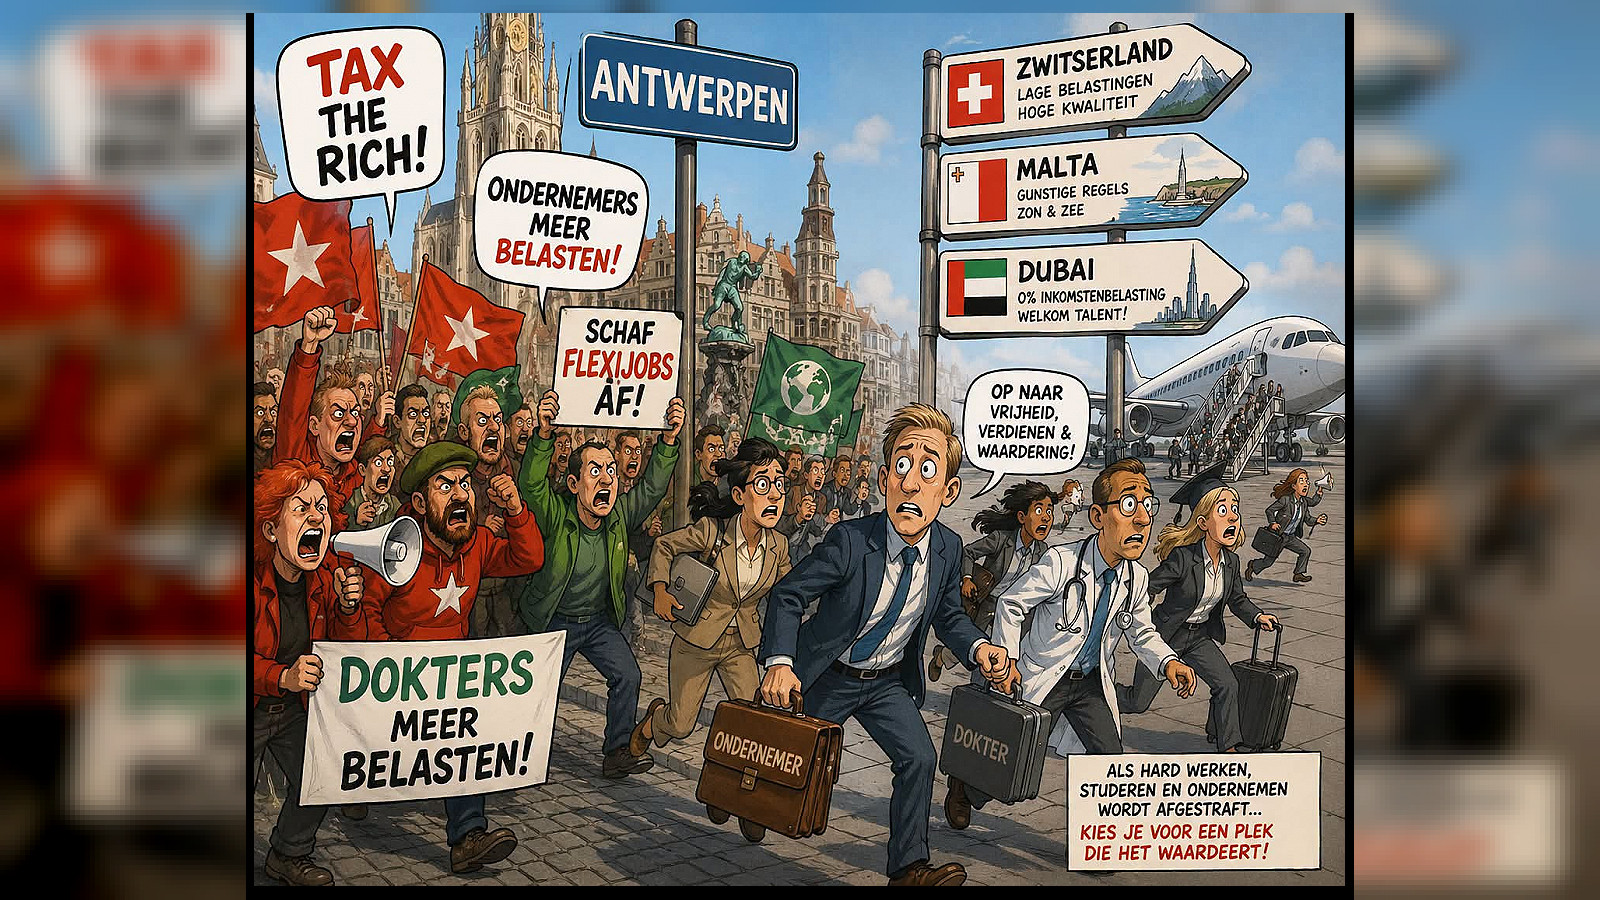
België: waar blijven de ondernemende en geschoolde Belgen nog een toekomst?
Met een tax wedge van 52,5% op arbeid is België een van de zwaarst belaste landen van de OESO. Jaarlijks vertrekken 20.000 mensen. Zwitserland, Spanje en Dubai bieden betere alternatieven.
België behoort structureel tot de landen met de zwaarste belastingdruk op arbeid. Dat is geen abstract cijfer, maar een harde realiteit die jaarlijks duizenden ondernemende en geschoolde Belgen naar het buitenland drijft. Volgens de OESO bedroeg de Belgische tax wedge in 2025 voor een alleenstaande werknemer zonder kinderen met een gemiddeld loon 52,5% van de totale loonkosten. Dat is het hoogste percentage binnen de hele OESO.
De tax wedge omvat niet alleen de personenbelasting en de werknemersbijdragen, maar ook de sociale bijdragen die de werkgever boven op het brutoloon betaalt. Zij mag daarom niet verward worden met het verschil tussen brutoloon en nettoloon op de loonfiche. Voor een alleenstaande werknemer met een bruto jaarloon van €100.000 – zonder bedrijfswagen, bijzondere aftrekposten of andere voordelen – houdt hij of zij in België naar schatting ongeveer €49.000 netto over. De werkgever betaalt echter ongeveer €125.000 voor datzelfde brutoloon. Het verschil tussen de werkgeverskost en het nettoloon loopt op tot ongeveer €75.000.
Wie meer verantwoordelijkheid opneemt, langer werkt of een hoger loon verdient, ziet een groot deel van die bijkomende vergoeding verdwijnen in sociale bijdragen, personenbelasting en gemeentebelasting. Het is precies die verstikkende belastingdruk die ondernemers en hoogopgeleiden ertoe aanzet om hun heil elders te zoeken. Jaarlijks verlaten ongeveer 20.000 Belgen het land, vaak op zoek naar een betere balans tussen netto-inkomen en levenskwaliteit.
Spanje: zon, zee en een iets lagere belastingdruk
Spanje is geen belastingparadijs, maar biedt voor hoge beroepsinkomens wel fiscaal aantrekkelijkere opties dan België. De autonome regio’s mogen een deel van de belastingtarieven zelf bepalen, waardoor de fiscale behandeling sterk verschilt naargelang de woonplaats. Madrid geldt doorgaans als de fiscaal aantrekkelijkste regio, met relatief gematigde tarieven en jarenlange belastingverlagingen voor inkomen, vermogen en erfenissen.
Voor een alleenstaande werknemer met €100.000 bruto in Madrid blijft na werknemersbijdragen en personenbelasting ongeveer €61.000 tot €64.000 netto per jaar over. Dat is jaarlijks €11.000 tot €15.000 meer dan in België. Spanje combineert die fiscale voordelen met een uitstekend leefklimaat: grote delen van de Middellandse Zeekust halen jaarlijks meer dan 3.000 zonuren, het land heeft een hoge levensverwachting en een uitgebreid openbaar gezondheidsstelsel.
De keerzijde is dat Spanje voor grote vermogens minder aantrekkelijk kan zijn door de gewone vermogensbelasting en de nationale solidariteitsheffing. Voor wie vooral klimaat, gezondheidszorg en bereikbaarheid zoekt, blijft Spanje echter een uitstekende keuze.
Portugal: veilig en zonnig, maar fiscaal minder voordelig dan gedacht
Portugal werd jarenlang gepromoot als belastingparadijs via het regime voor Non-Habitual Residents. Dat systeem bood nieuwe inwoners voordelen voor bepaalde buitenlandse inkomsten en beroepsactiviteiten, maar is grotendeels vervangen door een beperktere regeling gericht op onderzoek, innovatie en hooggekwalificeerde beroepen.
Zonder zo’n speciaal statuut is Portugal op arbeidsinkomsten behoorlijk zwaar belast. De officiële tarieftabel loopt voor hogere inkomens op tot 48%, met eventueel nog een aanvullende solidariteitsheffing. Een alleenstaande werknemer met €100.000 bruto houdt onder het gewone stelsel ongeveer €55.000 tot €58.000 netto per jaar over. Dat is ongeveer €5.000 tot €9.000 meer dan in België, maar minder dan vaak wordt voorgesteld.
Portugal blijft niettemin aantrekkelijk door zijn veiligheid, politieke stabiliteit en klimaat. De Algarve haalt jaarlijks ongeveer 3.000 zonuren, de publieke gezondheidszorg is redelijk goed, en kapitaalkrachtige inwoners kunnen terecht in private ziekenhuizen. Belangrijk is wel dat fiscale inwoners hun binnenlandse én buitenlandse inkomsten in Portugal moeten aangeven. Verhuizen naar Portugal betekent dus niet dat buitenlandse inkomsten automatisch buiten beeld blijven.
Malta: een verrassend hoog netto-inkomen voor internationale inkomens
Malta combineert een mediterraan klimaat met Engels als officiële bestuurstaal en een belastingstelsel dat relatief gunstig is voor hogere arbeidsinkomens en internationale inkomsten. Voor 2026 geldt een belastingvrije eerste schijf tot €12.000, met tarieven oplopend tot 35% voor inkomens boven €60.000. Een alleenstaande werknemer met €100.000 bruto houdt ongeveer €71.000 tot €73.000 netto per jaar over – een verschil van €20.000 tot €24.000 ten opzichte van België.
Voor bepaalde buitenlandse inkomsten kan Malta nog interessanter zijn via het remittance basis-systeem. Buitenlandse inkomsten worden dan in beginsel in Malta belast voor zover zij naar het land worden overgebracht. Dergelijke structuren zijn echter complex en mogen niet worden verward met de gewone belastingberekening voor een lokaal salaris.
Malta biedt ongeveer 3.000 zonuren per jaar, zachte winters en toegang tot zowel publieke als private gezondheidszorg. De keerzijde zijn de hoge bevolkingsdichtheid, het drukke verkeer en het gebrek aan uitgestrekte natuur. Voor een internationaal actieve ondernemer kan Malta fiscaal zeer efficiënt zijn; voor wie ruimte en stilte zoekt, is het minder vanzelfsprekend.
Zwitserland: het beste totaalpakket voor ondernemers en hoogopgeleiden
Wanneer men belastingen, veiligheid, rechtszekerheid, gezondheidszorg, economische vrijheid en politieke stabiliteit samen beoordeelt, komt Zwitserland als sterkste totaaloplossing naar voren. Het land kent geen uniform nationaal tarief, maar federale, kantonnale en gemeentelijke inkomstenbelasting. De tarieven en aftrekposten verschillen sterk per kanton en zelfs per gemeente.
In fiscaal aantrekkelijke kantons zoals Zug, Schwyz, Nidwalden en Obwalden ligt de inkomstenbelasting aanzienlijk lager dan in België. Voor een alleenstaande werknemer met een salaris van €100.000 bruto kan na inkomstenbelasting, sociale verzekeringsbijdragen en beroepspensioen ongeveer €78.000 tot €83.000 overblijven vóór de afzonderlijk te betalen ziekteverzekeringspremie. Na aftrek van een indicatieve basispremie voor de verplichte ziekteverzekering blijft ongeveer €74.000 tot €79.000 werkelijk besteedbaar inkomen over. Dat is €23.000 tot €30.000 meer dan in België.
Zwitserland combineert die fiscale voordelen met een uitzonderlijk veilige omgeving, uitstekende gezondheidszorg, betrouwbare instellingen, een sterke munt, politieke stabiliteit en grote rechtszekerheid. Het land stond in de Global Peace Index 2025 in de wereldwijde top vijf van vreedzaamste landen. Daarnaast bedraagt het gewone btw-tarief slechts 8,1%, met een verlaagd tarief van 2,6% voor onder meer voeding, geneesmiddelen en boeken.
De keuze van het kanton is cruciaal. Zug is fiscaal aantrekkelijk, maar zeer duur. Ticino biedt een zonniger klimaat, maar is fiscaal meestal minder voordelig. Toch blijft Zwitserland waarschijnlijk de beste keuze voor ondernemende en geschoolde Belgen die niet alleen naar het laagste belastingtarief kijken, maar ook naar veiligheid, gezondheidszorg, rechtszekerheid en institutionele betrouwbaarheid.
Dubai: de fiscale winnaar, maar met extreme zomerhitte
Dubai en de Verenigde Arabische Emiraten zijn fiscaal moeilijk te evenaren. Lonen worden niet getroffen door een klassieke personenbelasting. Een werknemer met €100.000 bruto kan in Dubai bijna het volledige bedrag netto behouden. Na aftrek van een degelijke private ziekteverzekering en enkele vaste kosten blijft bijvoorbeeld €96.000 tot €99.000 per jaar over. Dat is €45.000 tot €50.000 meer dan in België.
Voor ondernemers ligt het genuanceerder. Natuurlijke personen die in de VAE een onderneming of beroepsactiviteit uitoefenen, vallen onder de vennootschapsbelasting wanneer hun omzet uit die activiteit meer dan 1 miljoen dirham per kalenderjaar bedraagt. Het algemene vennootschapstarief bedraagt doorgaans 9%.
Dubai biedt moderne infrastructuur, internationale scholen, hoogwaardige private ziekenhuizen en een zeer lage zichtbare straatcriminaliteit. De keerzijde is echter het extreme zomerklimaat: van juni tot september lopen de temperaturen geregeld op tot 40 à 50 graden Celsius. Het leven verplaatst zich tijdens die maanden grotendeels naar gekoelde ruimtes. Dubai is daarom ideaal voor wie de zomer gedeeltelijk elders kan doorbrengen, maar minder geschikt voor iemand die het hele jaar door graag buiten leeft.
Conclusie: Zwitserland biedt de beste combinatie
Spanje biedt waarschijnlijk de aantrekkelijkste combinatie van zon, zee, bereikbaarheid en gezondheidszorg. Madrid is fiscaal interessanter, terwijl Andalusië en de Costa Blanca klimatologisch aantrekkelijker zijn. Portugal is veilig, rustig en zonnig, maar voor gewone hoge beroepsinkomens minder fiscaal voordelig dan vaak wordt aangenomen. Malta biedt een verrassend hoog netto-inkomen en interessante mogelijkheden voor internationale inkomsten, maar is klein, druk en dichtbebouwd.
Dubai is de duidelijke fiscale winnaar. Van €100.000 salaris kan bijna het volledige bedrag behouden blijven. Het extreme zomerklimaat, de hoge woonkosten en het afwijkende juridische kader maken het echter niet voor iedere Belg de ideale permanente woonplaats.
Zwitserland biedt uiteindelijk het beste totaalpakket. Een inwoner van een fiscaal aantrekkelijk kanton kan van €100.000 bruto, zelfs na een afzonderlijke ziekteverzekeringspremie, ongeveer €74.000 tot €79.000 beschikbaar houden. Tegelijk krijgt hij een uitzonderlijk veilige omgeving, uitstekende gezondheidszorg, betrouwbare instellingen, een sterke munt, politieke stabiliteit en grote rechtszekerheid.
De belangrijkste vraag is daarom niet alleen waar men het minste belasting betaalt. De betere vraag is waar inspanning, scholing, ondernemerschap en verantwoordelijkheid nog voldoende worden beloond. België vraagt van een werknemer met €100.000 bruto ongeveer de helft van zijn loon en legt daarbovenop nog zware werkgeversbijdragen. Andere landen bewijzen dat een veilige samenleving, goede gezondheidszorg en degelijke openbare dienstverlening ook mogelijk zijn zonder succesvolle en productieve burgers fiscaal uit te persen.
Bronnen
- OESO, Taxing Wages 2026 en Belgische landenfiche;
- Belgische FOD Financiën, tarieven personenbelasting en belastingvrije som voor inkomstenjaar 2026;
- Belgische sociale zekerheid, werknemers- en werkgeversbijdragen;
- Agencia Tributaria, Spaanse personenbelasting en looninhoudingen;
- Portugese Autoridade Tributária, IRS-tarieven en aangifte van buitenlandse inkomsten;
- Malta Tax and Customs Administration, individuele belastingtarieven 2026 en socialezekerheidsbijdragen;
- Swiss Federal Tax Administration, officiële belastingcalculator en kantonnale belastingverschillen;
- Zwitserse overheid, verplichte ziekteverzekering en sociale verzekeringen;
- UAE Federal Tax Authority, belastingpositie van salarissen en bedrijfsactiviteiten van natuurlijke personen;
- Institute for Economics & Peace, Global Peace Index 2025.
Opmerking: De nettobedragen zijn vergelijkende ramingen en geen individuele fiscale simulaties. Voor een daadwerkelijke emigratie moeten ook fiscale residentie, dubbelbelastingverdragen, vermogen, vastgoed, vennootschappen, pensioenrechten, sociale zekerheid en eventuele Belgische exit- of antimisbruikregels afzonderlijk worden onderzocht.
Reacties 0
Reageren kan als abonnee. Log in met uw e-mailcode of word abonnee.
Nog geen reacties. Wees de eerste om te reageren.