 Economie
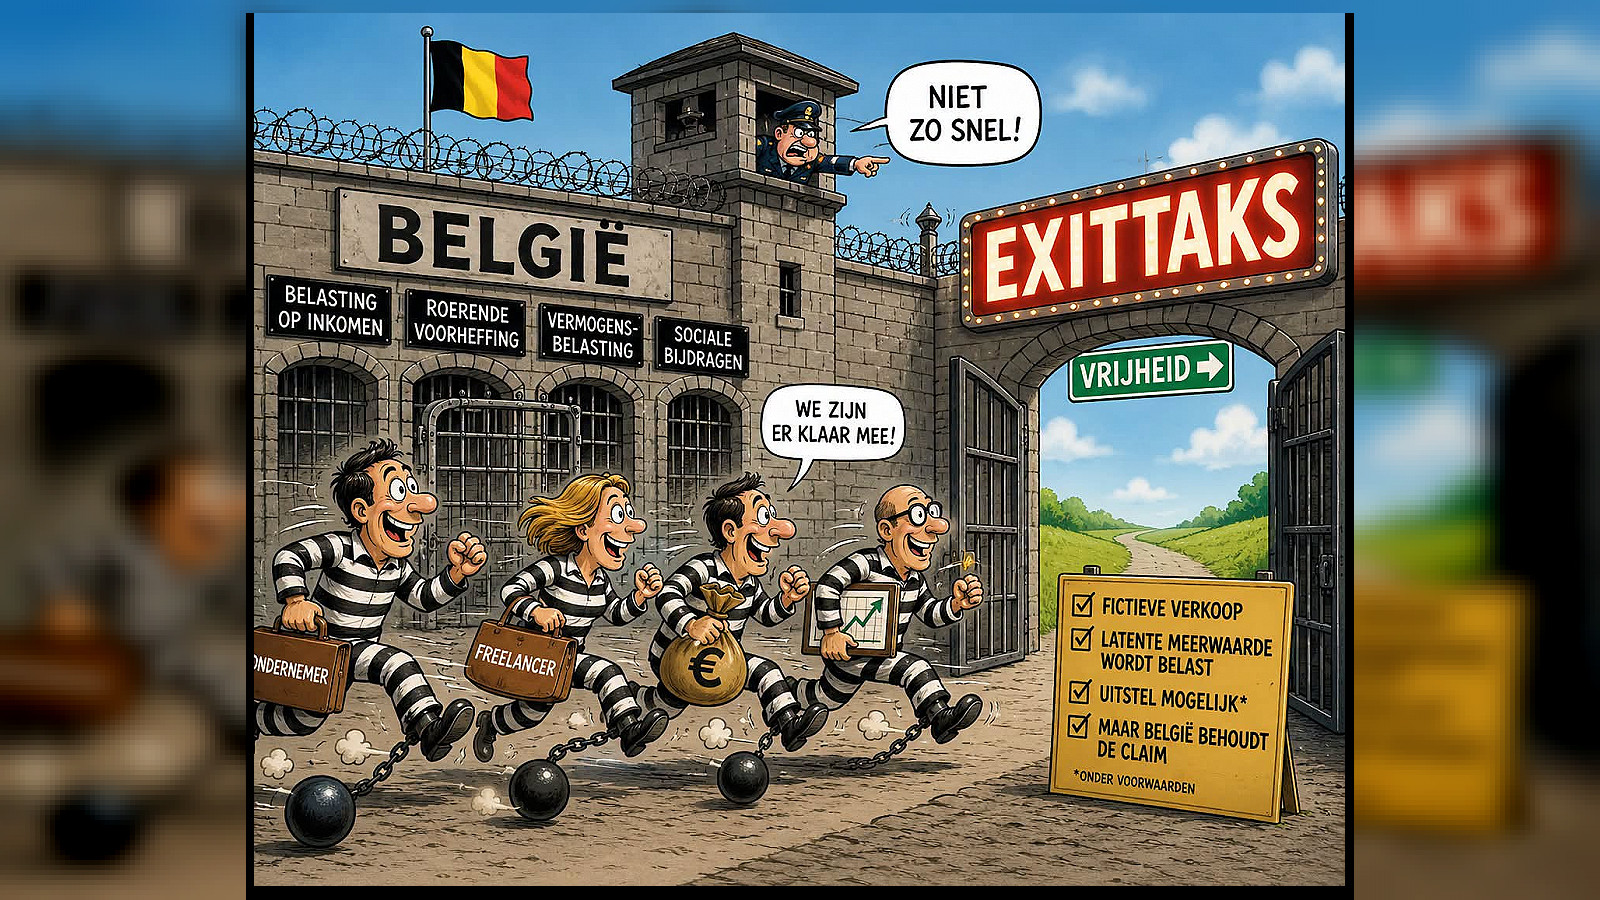
Exittaxs: hoe België de vrijheid van vestiging ondermijnt met een fiscale valstrik
België introduceert een exitheffing op niet-gerealiseerde meerwaarden bij emigratie. Een juridisch correcte maar economisch absurde maatregel die ondernemers afschrikt en de Europese vrijheden ondermijnt.
De Europese interne markt draait om vier fundamentele vrijheden: het vrije verkeer van goederen, personen, diensten en kapitaal. Sinds 1993 kunnen burgers vrij wonen en werken in een andere lidstaat, ondernemers zich vestigen waar ze willen, en investeringen zich ongehinderd door Europa bewegen. Maar België introduceert nu een exitheffing die deze vrijheid ondermijnt.
Een Belgische ondernemer mag zijn woonplaats naar een andere lidstaat verplaatsen, maar in de praktijk leidt die verhuizing tot een nieuwe belasting op een waardestijging die nog niet werd gerealiseerd. Er zijn geen aandelen verkocht, geen koper, geen verkoopprijs ontvangen – toch behandelt de fiscus het vertrek alsof de activa op dat moment tegen hun werkelijke waarde zijn verkocht. Een merkwaardige paradox: Europa zegt tegen de burger dat hij vrij is om te verhuizen, maar de Belgische fiscus voegt daaraan toe: maar uw vertrek zal wel belast worden.
België breekt met zijn fiscale verleden
Tot voor kort kende België geen algemene belasting op meerwaarden die particulieren realiseerden binnen het normale beheer van hun privévemogen. Vanaf 2026 verandert dat fundamenteel. Wie financiële activa zoals aandelen of obligaties met winst verkoopt, betaalt voortaan een meerwaardebelasting van 10 procent. Voor de gewone belegger geldt een jaarlijkse vrijstelling van 10.000 euro per persoon.
Bij een gewone verkoop is die belasting nog enigszins begrijpelijk: de belastingplichtige beschikt over geld om zijn schuld te betalen. Maar bij een exitheffing is die liquiditeit er niet. Wanneer een belastingplichtige zijn fiscale woonplaats naar het buitenland overbrengt, stelt België de latente meerwaarde op zijn financiële activa vast alsof die activa op de dag van vertrek werden verkocht. Het land wil daarmee het gedeelte van de vermogensgroei veiligstellen dat werd opgebouwd in de periode waarin de belastingplichtige nog Belgisch inwoner was.
Zonder deze regeling zou een aandeelhouder vlak voor een geplande verkoop kunnen emigreren en zo proberen de Belgische belastingclaim te ontwijken. Maar de gekozen techniek blijft ingrijpend: een verhuis wordt fiscaal gelijkgesteld met een verkoop, ook wanneer de belastingplichtige zijn aandelen gewoon behoudt.
De cijfers voor ondernemers met een belangrijk aandelenbelang
Voor aandeelhouders met een belangrijk belang in een vennootschap geldt een afzonderlijk regime. Van een aanmerkelijk belang is sprake wanneer een belastingplichtige minstens 20 procent van de rechten in de vennootschap bezit. Voor zulke participaties is een vrijstelling van één miljoen euro voorzien. Boven die grens gelden progressieve tarieven:
- van één miljoen tot 2,5 miljoen euro: 1,25 procent;
- van 2,5 miljoen tot vijf miljoen euro: 2,5 procent;
- van vijf miljoen tot tien miljoen euro: 5 procent;
- boven tien miljoen euro: 10 procent.
Toch blijft het fundamentele probleem bestaan: de onderneming is niet verkocht. De ondernemer kan op papier miljoenen euro’s rijker zijn geworden zonder over de nodige liquide middelen te beschikken. Bovendien is de waarde van een niet-beursgenoteerde onderneming geen objectief vaststaand bedrag. Zij moet worden geraamd op basis van toekomstige inkomsten, vergelijkbare transacties, activa, schulden en verwachtingen. Twee deskundigen kunnen tot uiteenlopende waarderingen komen. De belastingplichtige riskeert daardoor kosten en discussies over een theoretische waarde die bij een latere verkoop misschien nooit wordt gerealiseerd.
Wat zegt het Europese Hof?
Een exitheffing is niet automatisch in strijd met het Europese recht. Het Hof van Justitie erkent dat lidstaten belasting mogen heffen over waardestijgingen die binnen hun fiscale rechtsmacht zijn ontstaan. Zij mogen hun heffingsbevoegdheid beschermen en belastingontwijking tegengaan.
Maar het Hof heeft herhaaldelijk duidelijk gemaakt dat de wijze waarop zo’n belasting wordt geheven niet verder mag gaan dan noodzakelijk. Vooral de onmiddellijke inning van belasting over niet-gerealiseerde meerwaarden kan de vrijheid van vestiging onevenredig beperken. In verschillende zaken heeft het Hof een onmiddellijk opeisbare exitbelasting als een beperking van de Europese vrijheden aangemerkt.
Een belastingplichtige die naar een andere lidstaat vertrekt, mag zonder voldoende rechtvaardiging niet wezenlijk nadeliger worden behandeld dan iemand die binnen België verhuist of zijn aandelen gewoon behoudt. Daarom kan uitstel van betaling noodzakelijk zijn om een exitheffing met het Europese recht te verzoenen. Ook een uitgestelde belastingclaim kan ondernemers afschrikken. Zij brengt waarderingskosten, aangifteplichten, onzekerheid en mogelijk een langdurige administratieve relatie met het voormalige woonland mee.
Het recht om te verhuizen bestaat dan juridisch nog wel, maar de uitoefening ervan krijgt een prijs.
Een belasting op ontwijking of op mobiliteit?
België moet rekening houden met zijn concurrentiepositie. Ondernemers beslissen niet alleen waar zij vandaag wonen, maar ook waar zij morgen een onderneming oprichten, investeerders aantrekken en vermogen opbouwen. Een exitheffing kan voorkomen dat bestaande belastinggrondslag wegvloeit, maar kan tegelijk een signaal geven aan mobiele ondernemers dat vestiging in België ook een toekomstige fiscale belasting met zich meebrengt.
De opbrengst van de maatregel moet daarom worden afgewogen tegenover minder investeringen, hogere advieskosten en een verminderd vertrouwen in de stabiliteit van het Belgisch belastingstelsel. Een land als Luxemburg of Zwitserland heeft geen exittaks nodig om te groeien en investeerders aan te trekken. De vraag is ook of zo’n maatregel past bij de geest van de Europese interne markt.
Vrij verkeer betekent meer dan de afwezigheid van een verhuisverbod. Het veronderstelt dat burgers en ondernemers hun Europese rechten kunnen uitoefenen zonder disproportionele fiscale hindernissen. Een overheid mag haar belastinggrondslag beschermen, maar zij moet vermijden dat mobiliteit zelf het voorwerp van belastingheffing wordt. Anders ontstaat een merkwaardige Unie: goederen en kapitaal mogen vrij bewegen, maar de ondernemer die ze heeft opgebouwd, krijgt bij de uitgang een rekening gepresenteerd.
Bronnen
- FOD Financiën, «Meerwaardebelasting», informatie over het tarief van 10 procent, de vrijstelling en de toepassing vanaf 2026.
- Belgische Kamer van Volksvertegenwoordigers, wetsontwerp en parlementaire voorbereiding betreffende de belasting op meerwaarden op financiële activa, documenten 56K1244/001 en volgende.
- Raad van de Europese Unie, «Single market», over de interne markt en de vier fundamentele vrijheden.
- EUR-Lex, «Internal market», juridische omschrijving van de interne markt zonder binnengrenzen.
- Hof van Justitie van de Europese Unie, rechtspraak over exitheffingen en onmiddellijke belasting van niet-gerealiseerde meerwaarden, onder meer zaken C-301/11, C-38/10, C-503/14 en C-646/15.
Reacties 0
Reageren kan als abonnee. Log in met uw e-mailcode of word abonnee.
Nog geen reacties. Wees de eerste om te reageren.