 Economie
Waarom gezonde bedrijven steeds kapot reguleren?
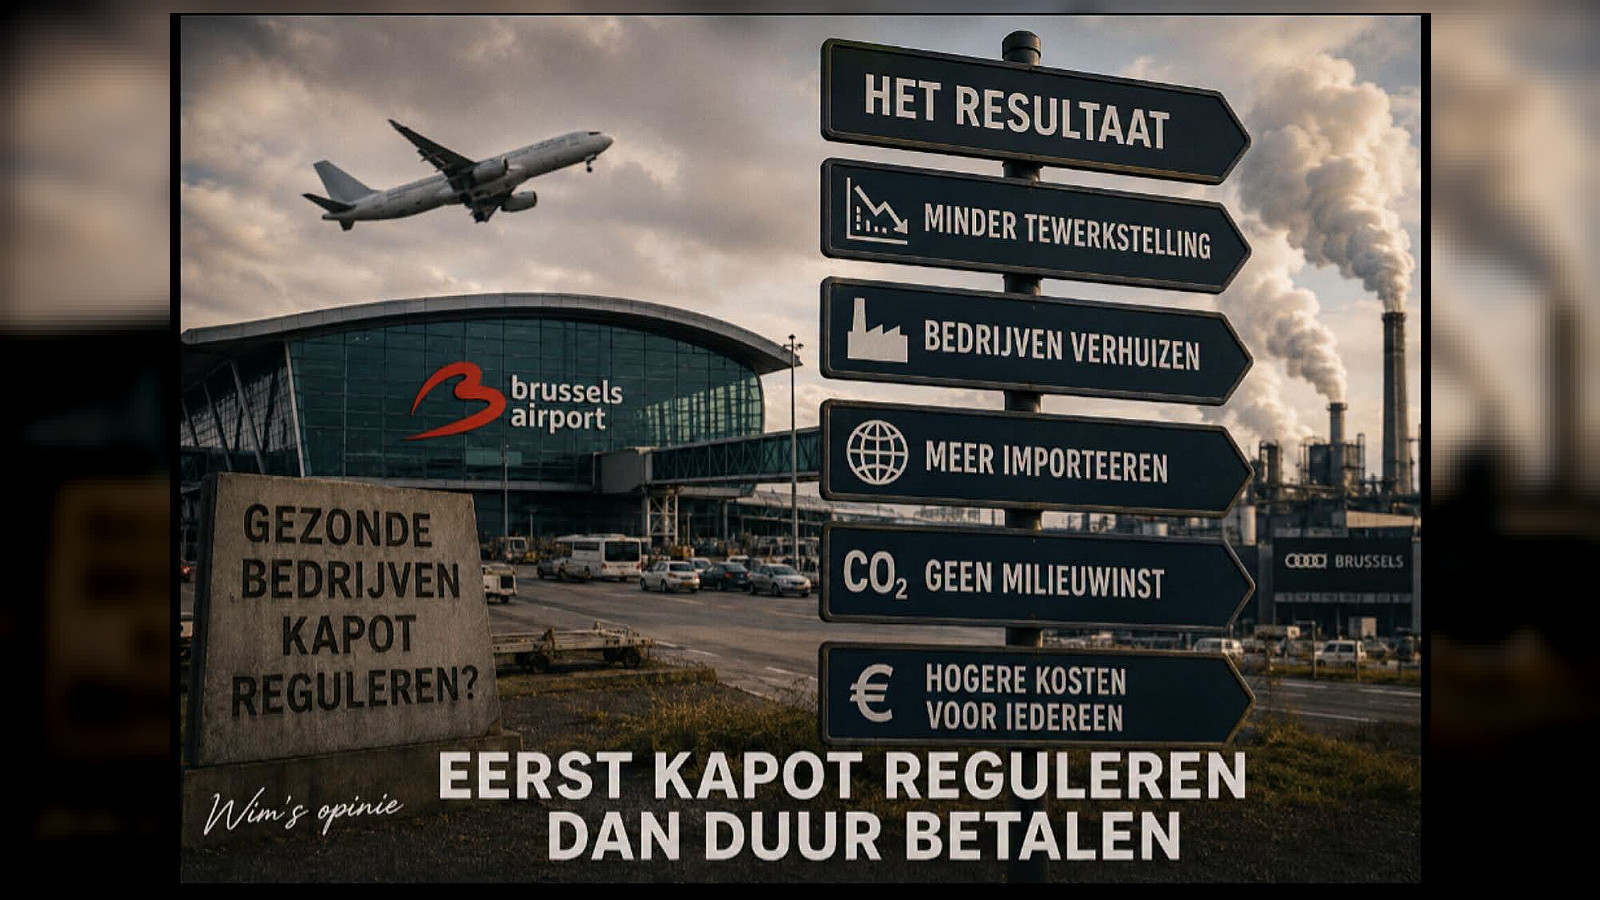
Brussels Airport draait winst, maar wordt door overregulering steeds minder aantrekkelijk. Net als bij kerncentrales en de chemische industrie dreigen we strategisch belangrijke activiteiten te vernietigen door te strenge regels.
We zijn met onze luchthavens hetzelfde aan het doen als wat we twintig jaar geleden met onze kerncentrales hebben gedaan. We maken strategisch belangrijke activiteit moeilijker, duurder en onzekerder, en ontdekken dan dat we ze toch nodig hebben. Dan proberen we tegen een veel hogere prijs te herstellen wat we zelf hebben afgebroken.
Brussels Airport is daar een merkwaardig voorbeeld van. Dit is geen noodlijdend bedrijf dat door de overheid overeind moet worden gehouden. Integendeel. In 2025 verwelkomde Brussels Airport ongeveer 24,4 miljoen passagiers, behandelde het circa 795.000 ton vracht, realiseerde Brussels Airport Company ongeveer 828 miljoen euro omzet en een nettowinst van ongeveer 84 miljoen euro. Het investeerde bovendien ruim 300 miljoen euro. Rond de luchthaven zijn rechtstreeks en onrechtstreeks naar schatting 64.000 arbeidsplaatsen verbonden. Brussels Airport is bovendien een belangrijke Europese draaischijf voor farmaceutische vracht.
En toch blijven we discussiëren over hoe we de luchthaven verder kunnen beperken. Nachtvluchten, geluidsnormen, vergunningen, belastingen, quota en allerlei bijkomende voorwaarden volgen elkaar op.
Uiteraard moeten omwonenden beschermd worden en moet de luchtvaart haar uitstoot en geluidshinder verminderen. Maar er bestaat een fundamenteel verschil tussen reguleren om problemen op te lossen en reguleren tot de economische activiteit verdwijnt.
Dat onderscheid lijkt België steeds moeilijker te maken. Het gevaar is des te groter omdat luchthavens niet alleen vliegtuigen verwerken. Ze bepalen mee waar internationale ondernemingen investeren. Voor een multinational die moet kiezen tussen Brussel, Amsterdam, Frankfurt of Parijs is internationale bereikbaarheid cruciaal. Een rechtstreekse vlucht naar New York, Singapore of Shanghai kan economisch belangrijker zijn dan tientallen miljoenen euro’s subsidies. Wanneer verbindingen eenmaal verdwijnen, is het bovendien bijzonder moeilijk ze terug te krijgen.
De kernenergie-les die we niet leren
Het doet onvermijdelijk denken aan onze kernenergie. Jarenlang was het politieke uitgangspunt dat kerncentrales moesten verdwijnen. Investeringen werden ontmoedigd en de exploitanten kregen geen langetermijnzekerheid. Vervolgens veranderde de geopolitieke en energetische werkelijkheid en bleek plots dat we diezelfde centrales toch nodig hadden. Het resultaat was jaren onzekerheid, onderhandelingen en vele bijkomende kosten.
Dezelfde reflex zien we in onze industrie. België bezit in Antwerpen een van de belangrijkste chemische clusters ter wereld. Maar ook daar beginnen alle waarschuwingslichten te branden. Volgens een recente analyse van Cefic zijn tussen 2022 en 2025 in de Europese chemische industrie 126 sluitingen van productie-installaties aangekondigd, waaronder negen stoomkrakers. Daarmee verdween ongeveer 37 miljoen ton productiecapaciteit, bijna 9 procent van de totale Europese capaciteit. Naar schatting gingen daarmee 20.000 directe en bijna 90.000 indirecte arbeidsplaatsen verloren. In 2025 verdubbelde het tempo van de sluitingen en de nieuw aangekondigde productiecapaciteit stortte met ongeveer 90 procent in.
In de eerste negen maanden van 2025 alleen al werden in de Belgische chemiesector meer dan 2.000 collectieve ontslagen aangekondigd, nadat de sector gedurende het voorgaande decennium nog meer dan 10.000 banen had gecreëerd.
De oorzaken zijn natuurlijk breder dan regelgeving alleen. De industrie kampt met hoge energieprijzen, hoge loonkosten, zwakke Europese vraag en wereldwijde overcapaciteit. Maar regelgeving en klimaatkosten komen daar bovenop. De Nationale Bank waarschuwde zelf dat vooral chemie, basismetalen, mineralen, papier en raffinage kwetsbaar zijn voor energieprijzen en dat Belgische energie-intensieve ondernemingen gevoeliger zijn voor energieschokken dan concurrenten in Frankrijk, Duitsland en Nederland. Voor industriële elektriciteit werd het Belgische concurrentienadeel tegenover de buurlanden in 2025, afhankelijk van het verbruiksprofiel, zelfs op 12 tot 23 procent geraamd.
De automobielindustrie als waarschuwing
En dan is er onze automobielindustrie. België heeft de voorbije decennia Renault Vilvoorde, Opel Antwerpen, Ford Genk en uiteindelijk Audi Brussels zien verdwijnen. Niet elke fabriek sloot door regelgeving. Bedrijfsstrategieën, loonkosten, overcapaciteit, logistiek, verkeerde modellen en technologische veranderingen speelden mee. Maar precies daarom moet de overheid beseffen dat ze boven op al die nadelen niet nóg extra concurrentienadelen moet bouwen.
Bij Audi Brussels verdwenen uiteindelijk ongeveer 3.000 rechtstreekse arbeidsplaatsen. De fabriek had bovendien structurele logistieke nadelen en produceerde de Q8 e-tron, waarvoor de vraag sterk was teruggevallen. Audi zocht naar een overnemer, maar vond uiteindelijk geen levensvatbaar alternatief. Ook Van Hool is een belangrijke waarschuwing. Bij het faillissement in april 2024 verloren ongeveer 2.500 werknemers hun baan. Na de overname door VDL bleven uiteindelijk slechts ongeveer 250 jobs bij de Belgische busactiviteiten behouden. De busassemblage verdween uit Koningshooikt.
En ondertussen voltrekt zich op Europese schaal precies hetzelfde drama. De Europese auto-industrie wordt tegelijk geconfronteerd met enorme investeringen in elektrificatie, overdreven CO₂-doelstellingen, batterijtechnologie, software, veiligheidsvoorschriften en andere regelgeving, terwijl Chinese producenten opereren vanuit een compleet ander industrieel ecosysteem met aanzienlijke overheidssteun.
Wij maken het steeds moeilijker om auto’s in Europa te produceren en kopen vervolgens auto’s die duizenden kilometers verder worden geproduceerd. Via vervuilende schepen worden vervolgens de wagens naar hier getransporteerd. Chinese merken winnen ondertussen razendsnel terrein. In de eerste vijf maanden van 2026 waren Chinese merken volgens marktgegevens al goed voor ongeveer 14,2 procent van de batterij-elektrische auto’s die in West-Europa werden verkocht, bijna vijf procent meer dan een jaar eerder.
Europese toeleveranciers voelen de gevolgen eveneens. Volgens brancheorganisatie CLEPA gingen bij Europese onderdelenproducenten in amper twee jaar tijd al meer dan 100.000 arbeidsplaatsen verloren. De sector zelf stelt rechtstreeks ongeveer 1,7 miljoen mensen te werk.
De paradox van ons industriebeleid
Daarmee komen we bij de grootste paradox van ons industriebeleid. Wij leggen onze ondernemingen steeds strengere milieu-, energie-, arbeids-, omgevings- en rapporteringsvoorwaarden op. Vervolgens wordt produceren hier onaantrekkelijk. De fabriek sluit. De productie verhuist. Daarna importeren we hetzelfde product uit China of andere landen waar de arbeidsvoorwaarden en ook de milieuvoorwaarden minder streng zijn.
Op papier daalt onze eigen uitstoot. In werkelijkheid hebben we een deel ervan geëxporteerd. We verliezen de fabriek, de werknemers verliezen hun job, de overheid verliest belastinginkomsten, Europa verliest technologische kennis en vervolgens moeten dezelfde goederen nog duizenden kilometers naar Europa worden vervoerd. Wat hebben we dan gewonnen?
De fout zit niet in het streven naar een schonere economie. De fout ontstaat wanneer de snelheid en kostprijs van de regelgeving zo sterk afwijken van de rest van de wereld dat productie verhuist. Kapitaal kan vertrekken. Technologie kan vertrekken. Ondernemers kunnen vertrekken en industrie kan vertrekken. We moeten daarom ophouden met gezonde economische activiteit kapot te reguleren om ze vervolgens opnieuw te proberen creëren of importeren. Dat is de duurste vorm van economisch wanbeleid.
Zonder een competitieve economie zullen we uiteindelijk ook het geld niet meer hebben om onze hoge Europese milieu- en sociale standaarden te financieren. Wie zijn industrie exporteert, exporteert uiteindelijk zijn welvaart. En wie vervolgens dezelfde producten importeert uit landen met lagere sociale en milieunormen, heeft economisch én ecologisch verloren.
Bronnen
- Brussels Airport Company – jaar- en verkeersresultaten 2025
- Nationale Bank van België – Belgian energy-intensive industries face increasing competitive pressure, 5 mei 2025
- essenscia/Cefic – Europese chemische industrie, sluitingen en capaciteitsverlies 2022-2025
- Febeliec/essenscia – vergelijking industriële elektriciteitsprijzen 2025
- Europese Commissie/EESC – concurrentiekracht Europese chemische industrie
- Reuters – sluiting Audi Brussels en Europese auto-industrie
- Vlaams Parlement – faillissement Van Hool
- ACEA en Europese automobielsector – marktgegevens over Chinese elektrische voertuigen in Europa
Reacties 0
Reageren kan als abonnee. Log in met uw e-mailcode of word abonnee.
Nog geen reacties. Wees de eerste om te reageren.