 Economie
Managementvennootschappen: de merkwaardige logica over de ondernemer en zijn vennootschap
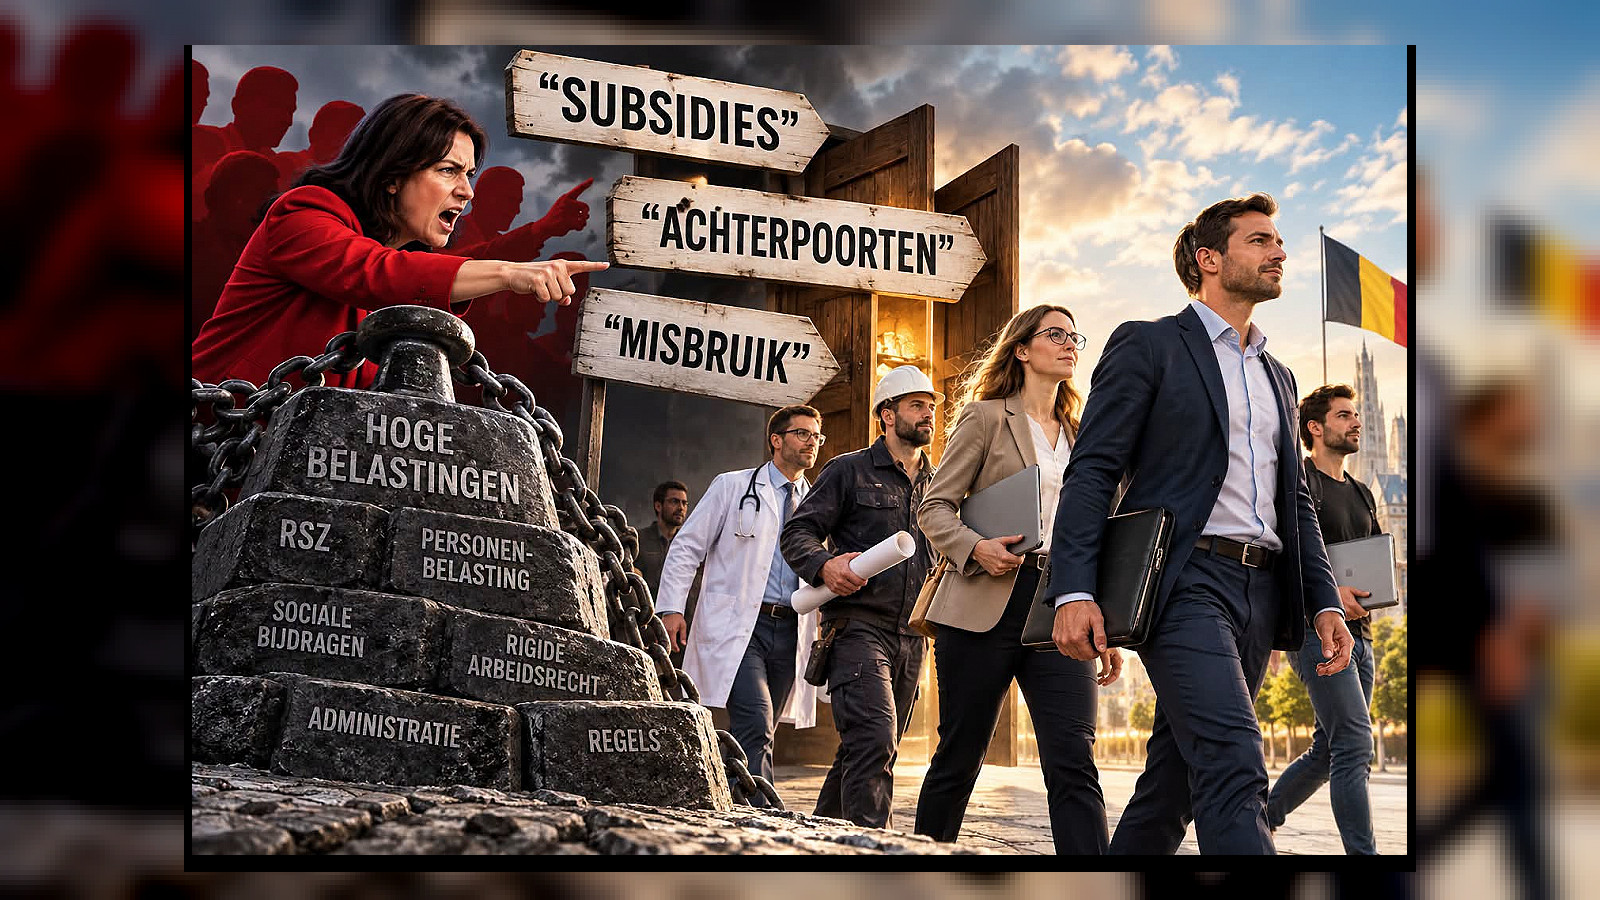
De Belgische overheid belast ondernemingen zwaar, creëert vervolgens fiscale uitzonderingen die als subsidies worden bestempeld. Managementvennootschappen worden nu het nieuwste doelwit. Ik leg uit waarom dit een symptoom is van een te hoog belastingstelsel.
Ik begin met een observatie die al jaren terugkomt in België: de overheid belast ondernemingen zo zwaar dat ze hun eigen belastingdruk moeten verlagen door middel van fiscale uitzonderingen. Deze uitzonderingen worden later als subsidies bestempeld, maar in werkelijkheid zijn ze simpelweg een gevolg van een te hoog belastingstelsel. Managementvennootschappen zijn nu het nieuwste doelwit van de politieke kritiek.
De horeca als schoolvoorbeeld
De invoering van de geregistreerde kassa, de zogenaamde witte kassa, had als doel zwartwerk en fiscale fraude terug te dringen. Tegelijkertijd werd de sector geconfronteerd met hoge loonkosten, wisselende personeelsbehoeften en beperkte winstmarges. Flexi-jobs en andere arbeidsmaatregelen hielpen de horeca leefbaar te houden. Nu worden deze regelingen opnieuw afgeschilderd als fiscale gunstregimes die moeten worden aangepakt. Maar als men die mogelijkheden wegneemt zonder de onderliggende loonkosten te verlagen, worden horecazaken minder rendabel, stijgen de prijzen, verdwijnen arbeidsplaatsen of sluiten ze hun deuren.
De managementvennootschap: de nieuwste zondebok
Een managementvennootschap is geen aparte wettelijke vennootschapsvorm met één sluitende definitie. Er wordt gesproken over consultants die via een BV voor één opdrachtgever werken, over bedrijfsleiders die hun activiteiten via een vennootschap organiseren, over zelfstandigen die diensten aan verschillende klanten factureren, of over iemand die als werknemer 120.000 euro kost en vervolgens zelfstandig werkt. Het zijn totaal verschillende situaties, maar in het politieke debat worden ze op één hoop gegooid.
Ondernemers die via een vennootschap werken profiteren van fiscale en sociale voordelen, maar ze missen de bescherming die werknemers genieten: vakantiedagen, ontslagvergoeding, gegarandeerd loon bij ziekte, werkloosheidsbescherming na 9 jaar. Zelfstandigen betalen wel sociale bijdragen, maar de rechten zijn anders georganiseerd. Het is legitiem om een andere professionele structuur te kiezen als je bereid bent meer risico te dragen en minder bescherming te hebben.
Waarom het belastingstelsel de oorzaak is
België behoort tot de landen met de hoogste belastingdruk op arbeid. Volgens de OESO bedroeg de belastingwig voor een alleenstaande werknemer met een gemiddeld loon in 2025 ongeveer 52,5 % van de totale loonkosten. Hierdoor zoeken hoogopgeleide professionals, consultants en bedrijfsleiders alternatieve juridische structuren. De overheid heeft met haar verstikkend fiscaal beleid een sterke stimulans gecreëerd om via een vennootschap te werken. Nu wil men die mensen opnieuw bestraffen, alsof ze iets verkeerd doen.
Het is de overheid die moet uitleggen waarom ze zoveel geld nodig heeft en waarom arbeid en ondernemerschap in België zo buitensporig zwaar worden belast. Laat mensen ondernemen, investeer, verantwoordelijkheid nemen en behoud een aanzienlijk deel van de welvaart die ze zelf creëren. Onze sociale zekerheid wordt uiteindelijk niet betaald door politieke slogans, maar door economische activiteit, arbeid en ondernemerschap.
Bronnen
- Axel Ronse
- OESO – Taxing Wages: internationale vergelijking van de belastingwig op arbeid, waaronder België.
- Eurostat – Government Finance Statistics: Belgische overheidsuitgaven, ontvangsten, overheidsschuld en begrotingstekort.
- FOD Financiën: fiscale behandeling van voordelen van alle aard, bedrijfswagens en vennootschappen.
- RSZ: structurele en doelgroepverminderingen van werkgeversbijdragen, flexi-jobs en solidariteitsbijdragen.
- RSVZ en FOD Sociale Zekerheid: sociaal statuut van zelfstandigen en zelfstandige bedrijfsleiders.
- FOD Werkgelegenheid: onderscheid tussen arbeidsovereenkomsten, zelfstandige samenwerking en schijnzelfstandigheid.
Reacties 0
Reageren kan als abonnee. Log in met uw e-mailcode of word abonnee.
Nog geen reacties. Wees de eerste om te reageren.